Romani in uk
Marti, 03 Noiembrie 2026, ora 17:54
1693 citiri

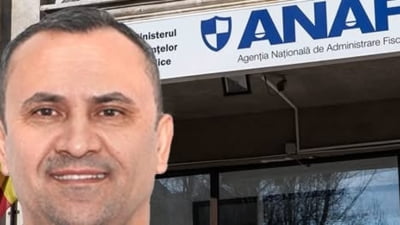
Adrian Nica, șeful ANAF FOTO Facebook/Radio Clasic FM
Un ordin al ANAF, publicat luni, 2 noiembrie, în Monitorul Oficial, reglementează procedura de stabilire din oficiu a contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate pentru veniturile realizate în anul 2025. Documentul stabilește și termenele în care contribuabilii își pot clarifica situația fiscală.
Sunt vizate persoanele fizice care au obținut venituri pentru care datorează contribuții sociale, dar nu le-au declarat potrivit legislației fiscale.
În cazul contribuției la pensii, procedura se aplică, printre altele, persoanelor cu venituri din activități independente sau drepturi de proprietate intelectuală, dacă venitul anual cumulat a atins cel puțin echivalentul a 12 salarii minime brute pe țară și nu au fost îndeplinite obligațiile declarative.
Pentru contribuția la sănătate, verificările pot viza inclusiv venituri din chirii, investiții, agricultură, drepturi de autor și alte surse, în condițiile și la plafoanele prevăzute de Codul fiscal.
Ordinul include și proceduri distincte pentru anumite venituri asimilate salariilor obținute din străinătate, precum și pentru pensiile din străinătate, în acest ultim caz fiind vizate veniturile începând cu august 2025.
ANAF va identifica persoanele vizate folosind informațiile din declarațiile fiscale, datele transmise de plătitorii de venituri și alte evidențe disponibile. Înainte de emiterea deciziei de impunere, contribuabilii vor primi o notificare și vor avea posibilitatea să își exprime punctul de vedere.
În termen de 20 de zile de la comunicarea notificării, persoanele care depun declarația unică sau documente justificative care demonstrează că nu datorează contribuția sunt eliminate din lista celor pentru care urmează stabilirea obligațiilor din oficiu. Pentru contribuabilii care nu se prezintă la prima audiere este prevăzută o a doua invitație.
În funcție de categoria veniturilor, ANAF va estima baza de calcul folosind veniturile identificate și plafoanele fiscale aplicabile anului 2025. Pentru CAS aferentă activităților independente și drepturilor de proprietate intelectuală sunt prevăzute baze de calcul de 12 sau 24 de salarii minime brute. Pentru CASS, regulile diferă în funcție de sursa veniturilor, fiind aplicabile, după caz, plafoane de 6, 12 sau 24 de salarii minime ori calculul în raport cu venitul realizat.
Decizia de impunere poate fi anulată dacă persoana fizică își îndeplinește obligațiile declarative în termen de 60 de zile de la comunicarea deciziei. Anularea este posibilă și dacă ANAF constată ulterior că persoana respectivă nu avea obligația de a declara sau plăti contribuțiile stabilite.

Economistul și profesorul universitar Cristian Păun avertizează că economia României riscă să rateze ținta de deficit bugetar de 6,3% din PIB stabilită pentru acest an și acuză o…

Investițiile uriașe în inteligența artificială încep să îngrijoreze Banca Centrală Europeană. Instituția avertizează că dezvoltarea rapidă a acestei tehnologii, combinată cu nivelul…